REFORMA TRIBUTÁRIA
GOVERNO FEDERAL ESTABELECE REGRAS E ALÍQUOTAS DO IMPOSTO SELETIVO PARA 2027
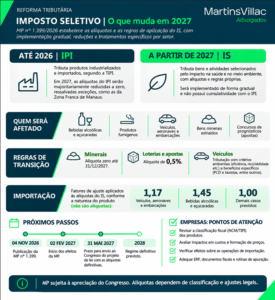
O Governo Federal publicou, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e as regras complementares de aplicação do Imposto Seletivo (IS) para o ano-calendário de 2027, no contexto da implementação da Reforma Tributária.
Conhecido como Imposto do Pecado, o Imposto Seletivo foi instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025, tendo como objetivo desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A nova regulamentação prevê um regime de implementação gradual, com critérios específicos de tributação, reduções de alíquotas e regras de transição para determinados setores econômicos.
Produtos e atividades sujeitos ao Imposto Seletivo
A regulamentação alcança diferentes categorias de bens e atividades, incluindo:
– Veículos, aeronaves e embarcações;
– Produtos fumígenos, incluindo cigarros e outros produtos derivados do tabaco;
– Bebidas alcoólicas e bebidas açucaradas;
Bens minerais extraídos;
– Concursos de prognósticos, incluindo determinadas modalidades de apostas.
As alíquotas aplicáveis em 2027 serão determinadas conforme os critérios estabelecidos na Medida Provisória, considerando as alíquotas iniciais e os respectivos fatores de conversão.
Para veículos, a tributação também observará critérios de sustentabilidade, como eficiência energético-ambiental, reciclabilidade e características de produção.
A MP estabelece tratamentos diferenciados para determinados produtos e operações, destacando-se:
– Produtos fumígenos e bebidas alcoólicas: redução a zero das alíquotas específicas até 31 de dezembro de 2027, ressalvados os cigarros e as cigarrilhas, que permanecem sujeitos às regras específicas de tributação;
– Bens minerais extraídos: redução a zero das alíquotas do Imposto Seletivo durante o período transitório;
– Veículos sustentáveis: previsão de alíquota zero para determinadas categorias que atendam aos requisitos legais de sustentabilidade;
– Veículos destinados a pessoas com deficiência e taxistas: previsão de alíquota zero, observadas as condições legais;
– Concursos de prognósticos: estabelecimento de alíquota de 0,5%.
A regulamentação também estabelece regras específicas para pequenos produtores de bebidas alcoólicas e para determinadas operações com aeronaves e embarcações.
Nas importações de bens sujeitos ao Imposto Seletivo, a Medida Provisória prevê a aplicação de fatores de ajuste sobre as alíquotas, conforme a natureza dos produtos. Esses fatores serão aplicados cumulativamente aos fatores de conversão, podendo impactar a carga tributária das operações de importação.
A regulamentação também disciplina aspectos operacionais da apuração do Imposto Seletivo, incluindo:
– Possibilidade de apuração assistida pela Receita Federal, com efeitos sobre a constituição do crédito tributário;
– Previsão de recolhimento por meio do mecanismo de split payment, conforme a regulamentação aplicável;
– Possibilidade de abatimento do imposto em operações canceladas ou envolvendo devoluções;
– Compensação de débitos, observadas as condições legais.
A Medida Provisória nº 1.399/2026 entrou em vigor na data de sua publicação, com produção de efeitos prevista para 2 de fevereiro de 2027, permanecendo aplicável até o início dos efeitos da legislação que estabelecerá as alíquotas definitivas.
A regulamentação representa uma etapa relevante da implementação da Reforma Tributária, especialmente para empresas que industrializam, comercializam ou importam produtos sujeitos ao Imposto Seletivo.
As empresas que estão no alcance da MP deverão avaliar: (i) os impactos das novas alíquotas sobre os custos e a formação de preços; (ii) a classificação fiscal dos produtos e os respectivos tratamentos tributários; (iii) os efeitos sobre as operações de importação e as cadeias de fornecimento; e (iv) a necessidade de adequação dos sistemas fiscais, documentos eletrônicos e procedimentos de apuração.
TCU APROVA ALÍQUOTA DE REFERÊNCIA DE 11,3% PARA A CBS EM 2027
O Tribunal de Contas da União (TCU) aprovou, em 28 de outubro de 2026, o cálculo da alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), que substituirá integralmente o PIS e a Cofins a partir de 1º de janeiro de 2027. O percentual indicado, fixado em pelo menos dois pontos percentuais de projeções que vinham sendo adotadas no mercado, com um percentual de 9,3%, causou bastante surpresa.
A definição representa uma etapa importante da implementação da Reforma Tributária, especialmente para as empresas que deverão adaptar seus procedimentos fiscais, sistemas de faturamento e estruturas de precificação ao novo modelo de tributação sobre o consumo.
A alíquota aprovada pelo TCU ainda depende de formalização pelo Senado Federal, mediante resolução.
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 instituíram um novo modelo de tributação sobre o consumo, baseado em dois tributos principais:
– CBS (Contribuição sobre Bens e Serviços): tributo federal que substituirá o PIS e a Cofins a partir de 2027;
– IBS (Imposto sobre Bens e Serviços): tributo de competência compartilhada entre estados e municípios, que substituirá gradualmente o ICMS e o ISS até 2033.
O novo sistema adota o modelo de IVA dual, com tributação no destino e mecanismos de não cumulatividade.
Em 2026, iniciou-se a fase de testes, com alíquotas de 0,9% para a CBS e 0,1% para o IBS, observadas as regras específicas de transição.
A legislação estabelece que a alíquota de referência da CBS deverá ser calculada de forma a preservar a arrecadação dos tributos substituídos. Nesse contexto, a Receita Federal apresentou ao TCU a metodologia de cálculo, posteriormente aprovada pelo Tribunal. É importante observar que a existência de regimes diferenciados, reduções de alíquotas, créditos presumidos e mecanismos de cashback influencia a determinação da alíquota de referência, uma vez que o novo sistema busca preservar a arrecadação global.
Assim, a alíquota de 11,3% constitui uma referência geral, sem afastar a aplicação dos tratamentos tributários específicos previstos na legislação.
Conforme o cronograma previsto na regulamentação:
– Até 30 de outubro de 2026: encaminhamento do cálculo aprovado pelo TCU ao Senado Federal;
– Até 15 de dezembro de 2026: definição da alíquota por resolução do Senado Federal;
– 1º de janeiro de 2027: início da cobrança integral da CBS, em substituição ao PIS e à Cofins.
Caso o Senado não publique a resolução no prazo estabelecido, a alíquota calculada pelo TCU será aplicada provisoriamente, observadas as regras legais.
A definição da alíquota de referência permite maior previsibilidade para o planejamento da transição tributária em 2027.
Nesse contexto, recomendamos que as empresas avancem na avaliação dos seguintes aspectos:
– Precificação: revisão dos preços praticados e dos impactos da CBS sobre as operações comerciais;
– Contratos: avaliação de cláusulas de preço, repasse tributário e equilíbrio econômico-financeiro;
– Sistemas fiscais: adequação dos sistemas de gestão (ERP), faturamento e emissão de documentos fiscais;
– Créditos tributários: revisão dos procedimentos de apropriação de créditos e dos impactos da não cumulatividade;
– Projeções fiscais: simulação dos efeitos da substituição do PIS e da Cofins pela CBS, considerando os regimes específicos aplicáveis a cada atividade.
Embora a alíquota de referência ainda dependa de formalização pelo Senado Federal, sua definição pelo TCU representa um avanço relevante para a preparação das empresas.
A proximidade do início da cobrança da CBS, em janeiro de 2027, reforça a necessidade de antecipar as adaptações operacionais, contratuais e tributárias, de modo a reduzir riscos de inconsistências fiscais e impactos financeiros durante a transição.
O Martins Villac Advogados permanece à disposição para auxiliar na avaliação dos impactos da nova alíquota, na revisão de contratos e na estruturação das medidas necessárias à adequação das operações à Reforma Tributária.
SIMPLES NACIONAL: PRAZO PARA CANCELAMENTO DA OPÇÃO PELO REGIME HÍBRIDO DE IBS E CBS
Empresas optantes pelo Simples Nacional devem reavaliar o regime de apuração do IBS e da CBS para 2027.
Com a implementação da Reforma Tributária, as empresas enquadradas no Simples Nacional poderão adotar duas sistemáticas de apuração e recolhimento do IBS e da CBS:
– Regime tradicional (ou puro): o IBS e a CBS permanecem incluídos no Documento de Arrecadação do Simples Nacional (DAS), juntamente com os demais tributos abrangidos pelo regime;
– Regime híbrido: o IBS e a CBS são apurados e recolhidos separadamente, conforme as regras do regime regular, enquanto os demais tributos continuam sendo recolhidos por meio do DAS.
Entre 3 de novembro e 20 de dezembro de 2026, as empresas (PJs) que formalizaram sua opção poderão solicitar o respectivo cancelamento, observadas as condições estabelecidas na regulamentação.
As empresas que não exerceram a opção pelo regime híbrido permanecerão, por padrão, na sistemática tradicional do Simples Nacional.
Por outro lado, aquelas que optaram pelo regime híbrido estarão sujeitas à apuração e ao recolhimento do IBS e da CBS pelo regime regular no período de 1º de janeiro a 30 de junho de 2027.
As empresas que não optaram pelo regime híbrido para o primeiro semestre de 2027 terão uma nova oportunidade de formalizar essa escolha em março de 2027, com efeitos para o segundo semestre.
A escolha do regime deve considerar não apenas os impactos tributários para a própria empresa, mas também os efeitos sobre seus clientes.
O regime híbrido pode representar uma alternativa relevante para empresas que realizam operações com outras pessoas jurídicas, especialmente pela possibilidade de proporcionar maior aproveitamento de créditos de IBS e CBS aos seus clientes.
Para as empresas que realizaram a opção ou para aquelas que pretendam avaliar os efeitos para a opção em março de 2027, recomendamos que avaliem os impactos econômicos e operacionais de cada alternativa antes do encerramento dos prazos.
NOVIDADES LEGISLATIVAS
RFB REGULAMENTA PROGRAMA DE AUTORREGULARIZAÇÃO TRIBUTÁRIA PARA EMPRESAS COM SELOS CONFIA E SINTONIA
A Receita Federal publicou, em 29 de outubro de 2026, a Instrução Normativa RFB nº 2.346/2026, que regulamenta o programa de autorregularização de débitos tributários destinado a contribuintes detentores dos Selos Confia e Sintonia.
A medida busca incentivar a conformidade tributária, permitindo que determinados contribuintes regularizem inconsistências identificadas pela fiscalização, com condições específicas de pagamento e dispensa da multa de mora.
O programa é destinado aos contribuintes que possuam:
– Selo Confia: concedido aos participantes do Programa de Conformidade Cooperativa Fiscal (Confia);
– Selo Sintonia: atribuído aos contribuintes classificados no maior grau de conformidade do Programa de Estímulo à Conformidade Tributária (Sintonia).
A adesão está condicionada ao recebimento prévio de uma Comunicação para Autorregularização, emitida pela Receita Federal, indicando os indícios de infrações, os tributos envolvidos e os respectivos períodos de apuração.
Os contribuintes poderão regularizar os débitos identificados na comunicação, sem incidência de multa de mora, mediante uma das seguintes modalidades:
– Pagamento à vista;
– Parcelamento em até 60 prestações;
– Compensação com créditos de tributos administrados pela Receita Federal, por meio do PER/DCOMP.
A inclusão dos débitos exige sua confissão mediante apresentação ou retificação das declarações fiscais correspondentes. Não poderão ser incluídos débitos que já tenham sido objeto de lançamento de ofício antes do requerimento de adesão.
O contribuinte terá 60 dias, contados da ciência da Comunicação para Autorregularização, para formalizar o requerimento por meio de processo digital no portal de serviços da Receita Federal.
Embora represente uma oportunidade de regularização em condições mais favoráveis, a adesão exige uma avaliação prévia dos indícios apontados pela fiscalização, especialmente porque envolve o reconhecimento e a confissão dos débitos tributários.
Para os contribuintes elegíveis, recomendamos que analisem cuidadosamente as comunicações recebidas, verificando a efetiva existência das inconsistências e a conveniência da adesão ao programa.
PRAZO PARA ADESÃO A PROGRAMAS DE TRANSAÇÃO TRIBUTÁRIA É PRORROGADO ATÉ 30 DE DEZEMBRO
A transação tributária é um mecanismo que permite a negociação de débitos fiscais entre contribuintes e a Administração Tributária, mediante condições especiais para sua regularização. Prevista na Lei nº 13.988/2020, a transação pode oferecer benefícios como redução de multas, juros e encargos legais, parcelamento de débitos e, em determinadas hipóteses, utilização de prejuízos fiscais e bases de cálculo negativas da CSLL, proporcionando alternativas para a regularização de passivos tributários e a redução de litígios.
Nesse contexto, a Receita Federal, por meio da Portaria RFB nº 742/2026, prorrogou até 30 de dezembro de 2026 o prazo para adesão a duas modalidades de transação tributária, destinadas a contribuintes com débitos em discussão administrativa.
1. Transação de débitos de até R$ 50 milhões – Edital RFB nº 9/2026
Destinada a contribuintes com débitos tributários em contencioso administrativo fiscal sob gestão da Receita Federal, cujo valor seja de até R$ 50 milhões.
Entre os principais benefícios previstos, destacam-se:
– Parcelamento dos débitos, conforme os prazos e condições estabelecidos no edital;
– Descontos sobre multas, juros e encargos legais, para créditos classificados como irrecuperáveis ou de difícil recuperação;
– Possibilidade de utilização de prejuízos fiscais de IRPJ e bases de cálculo negativas de CSLL, inclusive de determinadas empresas do mesmo grupo econômico, observados os requisitos legais.
O prazo para adesão encerra-se às 23h59 de 30 de dezembro de 2026, mediante abertura de processo digital no Portal de Serviços da Receita Federal.
2. Transação de pequeno valor – Edital RFB nº 10/2026
Destinada a pessoas físicas, microempreendedores individuais (MEI), empresários individuais, microempresas (ME) e empresas de pequeno porte (EPP) com débitos em contencioso administrativo fiscal ou pendentes de impugnação, cujo valor seja de até 60 salários-mínimos.
Essa modalidade prevê condições diferenciadas para regularização dos débitos, incluindo:
– Possibilidade de descontos, observados os limites e critérios estabelecidos no edital;
– Parcelamento em condições específicas, conforme a modalidade de negociação aplicável.
O prazo para adesão encerra-se às 20h59 de 30 de dezembro de 2026, por meio do Portal de Serviços da Receita Federal, na opção “Minhas Negociações de Dívidas”.
Ambas as modalidades abrangem determinados débitos tributários em discussão administrativa, inclusive contribuições previdenciárias e contribuições destinadas a terceiros, observadas as condições de cada edital.
Em regra, não poderão ser incluídos débitos relativos a tributos sujeitos ao Simples Nacional, ressalvadas as multas por atraso no cumprimento de obrigações acessórias.
A conveniência da adesão deverá ser avaliada individualmente, considerando a elegibilidade dos débitos, os benefícios efetivamente disponíveis, a capacidade de pagamento do contribuinte e os efeitos jurídicos da transação, especialmente quanto à confissão dos débitos e à desistência das discussões administrativas.
Recomendamos que os contribuintes com passivos tributários em discussão perante a Receita Federal avaliem as oportunidades de negociação antes do encerramento dos prazos.
O Martins Villac Advogados permanece à disposição para auxiliar na identificação dos débitos elegíveis, na avaliação das condições de transação e na definição da estratégia mais adequada para sua regularização.
PAT: NOVAS REGRAS OPERACIONAIS E OPORTUNIDADES DE RECUPERAÇÃO TRIBUTÁRIA
O Programa de Alimentação do Trabalhador (PAT) passou por alterações relevantes com a publicação do Decreto nº 12.712/2025, que modificou o Decreto nº 10.854/2021 e estabeleceu novas regras para a concessão e operacionalização dos benefícios de vale-alimentação (VA) e vale-refeição (VR).
As mudanças buscam ampliar a concorrência entre as operadoras, reduzir os custos para os estabelecimentos comerciais e assegurar que os recursos sejam utilizados exclusivamente para a alimentação dos trabalhadores.
Além dos impactos operacionais, o PAT apresenta oportunidades de revisão e recuperação de benefícios fiscais relacionados ao IRPJ e à CSLL, especialmente para empresas tributadas pelo Lucro Real.
Entre as mudanças introduzidas pela regulamentação, destacam-se:
– Limitação das taxas: estabelecimento de teto de 3,6% para as taxas cobradas dos estabelecimentos comerciais e de 2% para a tarifa de intercâmbio;
– Redução do prazo de repasse: os valores das transações realizadas com VA e VR deverão ser repassados aos estabelecimentos comerciais em até 15 dias corridos;
– Interoperabilidade dos cartões: implementação gradual de mecanismos que permitirão a aceitação dos benefícios em diferentes redes e equipamentos de pagamento, independentemente da operadora;
– Vedação de descontos e vantagens indevidas: proibição de práticas comerciais que envolvam descontos, rebates ou benefícios financeiros incompatíveis com a finalidade do PAT;
– Destinação exclusiva dos recursos: manutenção da obrigatoriedade de utilização dos benefícios para aquisição de alimentos e refeições, vedado seu emprego em despesas de outras naturezas.
As alterações estão sujeitas aos prazos de implementação e às regras de transição estabelecidos no Decreto nº 12.712/2025, não sendo necessariamente exigíveis de forma integral e simultânea.
Além das alterações operacionais, destacamos a possibilidade de revisão do aproveitamento dos incentivos fiscais do PAT pelas empresas tributadas pelo Lucro Real.
A legislação do programa prevê incentivo fiscal relacionado às despesas com alimentação dos trabalhadores. Entretanto, sucessivas alterações regulamentares e interpretações restritivas da Receita Federal têm limitado o aproveitamento desses benefícios, dando origem a discussões administrativas e judiciais.
Nesse contexto, identificamos oportunidades para avaliar o ajuizamento de medidas judiciais destinadas a:
– Reconhecer o direito à dedução em dobro das despesas elegíveis com o PAT, observados os requisitos legais, afastando restrições regulamentares que extrapolem os limites estabelecidos em lei;
– Ampliar o aproveitamento do incentivo sobre o IRPJ, incluindo a parcela correspondente ao adicional de 10%, cuja exclusão do cálculo do benefício pode ser objeto de questionamento judicial;
– Discutir a extensão dos efeitos fiscais à CSLL, buscando o reconhecimento da possibilidade de dedução das despesas elegíveis também na determinação da base de cálculo dessa contribuição, conforme os fundamentos jurídicos aplicáveis.
Essas discussões devem considerar as particularidades de cada empresa, os períodos de apuração envolvidos, a legislação vigente em cada período e o entendimento jurisprudencial aplicável.
Para as empresas inscritas no PAT, recomendamos que revisem seus contratos com operadoras de benefícios e seus procedimentos internos para adequação às novas exigências.
Adicionalmente, para as empresas tributadas pelo Lucro Real, a revisão do tratamento fiscal das despesas com alimentação poderá revelar oportunidades de redução da carga tributária e recuperação de valores recolhidos indevidamente, observados os prazos prescricionais e os requisitos legais.
MUNICÍPIO DE SÃO PAULO REABRE PRAZO PARA ADESÃO À TRANSAÇÃO DE DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS
A Prefeitura de São Paulo, por meio da Portaria nº 204/2026, publicada em 5 de novembro de 2026, reabriu o prazo para adesão ao programa de transação de créditos tributários e não tributários previsto no Edital PGM nº 2/2025.
A medida representa uma nova oportunidade para contribuintes com débitos perante o Município de São Paulo avaliarem alternativas para regularização de seus passivos.
O período de adesão foi reaberto, com início em 16 de novembro de 2026 e encerramento em 26 de fevereiro de 2027.
Os contribuintes interessados deverão observar as condições de elegibilidade, os procedimentos e os demais requisitos estabelecidos no Edital PGM nº 2/2025.
A transação contempla créditos tributários e não tributários enquadrados nas condições previstas no edital, incluindo débitos relativos a:
– Taxa de Resíduos Sólidos de Serviços de Saúde (TRSS);
– Taxa de Resíduos Sólidos Domiciliares (TRSD);
– Contribuição para Custeio do Serviço de Iluminação Pública (COSIP).
A inclusão de cada débito dependerá do atendimento aos critérios e às condições estabelecidos na regulamentação municipal.
A reabertura do prazo representa uma oportunidade para pessoas físicas e jurídicas com débitos perante o Município de São Paulo avaliarem a conveniência de sua regularização por meio da transação.
JURISPRUDÊNCIA EM DESTAQUE
SEFAZ-SP ESCLARECE NOVAS REGRAS PARA EMISSÃO DE NFS E ESCRITURAÇÃO DO ICMS A PARTIR DE 2027
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (Sefaz-SP), por meio da Resposta à Consulta Tributária nº 33.645/2026, esclareceu os procedimentos de emissão e escrituração de Notas Fiscais Eletrônicas (NF-e) que deverão ser observados pelos contribuintes paulistas a partir de 1º de janeiro de 2027, no contexto da implementação da Reforma Tributária.
As orientações tratam da aplicação do Ajuste SINIEF nº 49/2025, alterado pelos Ajustes SINIEF nº 27/2026 e nº 34/2026, que estabelecem procedimentos específicos para determinadas operações envolvendo o ICMS e os novos tributos sobre o consumo, IBS e CBS.
Embora as novas regras sejam obrigatórias a partir de janeiro de 2027, sua adoção é facultativa desde 3 de agosto de 2026.
A regulamentação introduziu duas novas finalidades para emissão de documentos fiscais eletrônicos:
– Finalidade 5 – Nota de crédito;
– Finalidade 6 – Nota de débito.
Essas modalidades foram criadas para operacionalizar ajustes relacionados ao IBS e à CBS, mas também poderão produzir efeitos nos procedimentos fiscais relativos ao ICMS durante o período de transição.
Importante destacar que a continuação da adoção de Notas de Débitos para dar suporte a transferência de recursos financeiros, bens ou direitos entre as empresas, especial no contexto de empresas do mesmo grupo em programas internos de compartilhamento de custos e despesas, demanda um olhar especial, devendo tais estruturas serem reavaliadas à luz da Reforma Tributária.
A nova disciplina abrange, entre outras, as seguintes situações:
– Vendas para entrega futura, com pagamento antecipado total ou parcial;
– Perdas de estoque decorrentes de extravio, perecimento, deterioração, furto ou roubo;
– Redução de valores ou quantidades quando não for possível cancelar a NF-e original;
– Retorno de mercadorias em razão de recusa total ou parcial do destinatário ou de sua não localização.
A Sefaz-SP esclareceu que os documentos fiscais emitidos nas operações abrangidas pela nova regulamentação deverão ser regularmente escriturados na EFD-ICMS/IPI, quando envolverem procedimentos relacionados ao ICMS ou ao IPI.
Essa obrigação permanece mesmo nas situações em que não houver destaque desses tributos no documento fiscal.
Por outro lado, não foram criados campos específicos na EFD-ICMS/IPI para o registro de informações próprias do IBS e da CBS.
Uma das principais alterações envolve a emissão de documentos fiscais nas hipóteses de recusa de mercadorias pelo destinatário.
A partir da obrigatoriedade da nova regulamentação, deverão ser observados os seguintes procedimentos:
– Recusa total ou destinatário não localizado: o remetente deverá emitir NF-e de entrada, com finalidade de nota de crédito, para anular integralmente a operação original;
– Recusa parcial por destinatário não contribuinte do ICMS: o remetente deverá emitir NF-e de entrada correspondente à parcela recusada;
– Recusa parcial por destinatário contribuinte do ICMS: o próprio destinatário deverá emitir NF-e de saída relativa à parcela recusada, conforme a sistemática estabelecida pelo Ajuste SINIEF nº 49/2025.
A documentação emitida poderá fundamentar o aproveitamento de créditos de ICMS, desde que atendidos os demais requisitos previstos na legislação.
A Sefaz-SP confirmou dois marcos para a aplicação das novas regras:
– Desde 3 de agosto de 2026: adoção facultativa dos procedimentos;
– A partir de 1º de janeiro de 2027: aplicação obrigatória para as operações abrangidas.
Os procedimentos anteriormente admitidos pela legislação paulista permanecem aplicáveis aos fatos ocorridos antes da obrigatoriedade da nova sistemática, observadas as regras pertinentes.
As alterações exigirão atenção especial das empresas que realizam operações com mercadorias, especialmente aquelas sujeitas a devoluções, recusas de entrega, perdas de estoque e vendas para entrega futura.