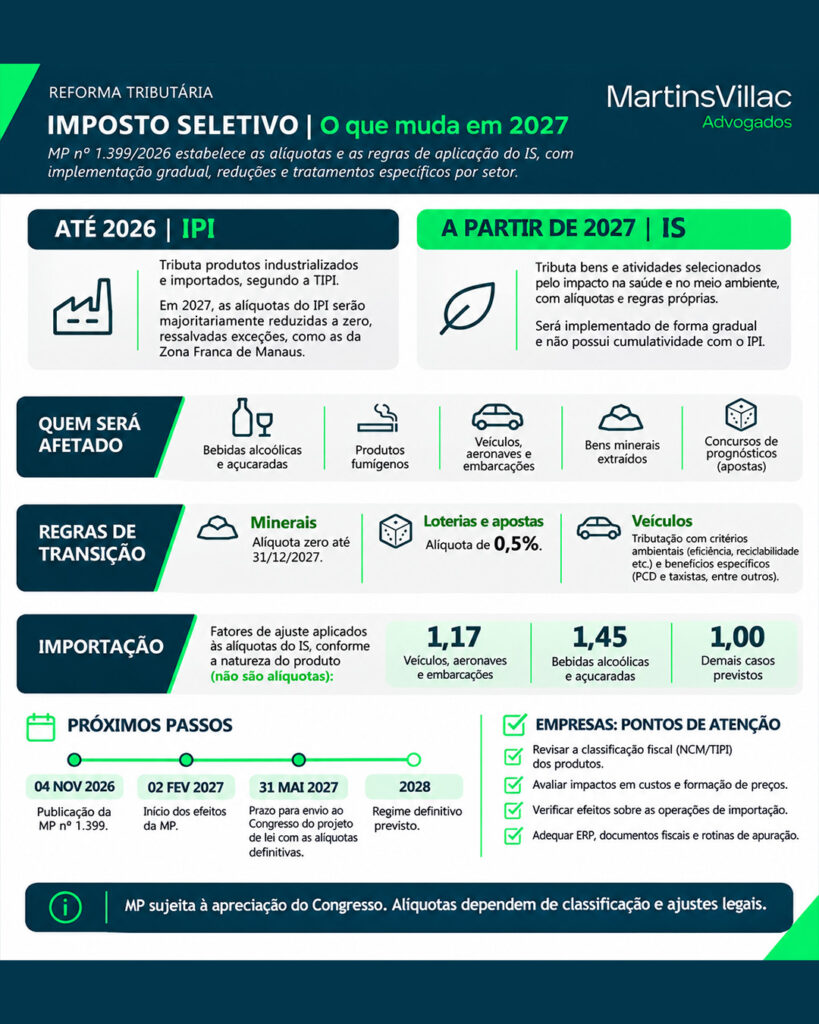
O Governo Federal publicou, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e as regras complementares de aplicação do Imposto Seletivo (IS) para o ano-calendário de 2027, no contexto da implementação da Reforma Tributária.
Conhecido como Imposto do Pecado, o Imposto Seletivo foi instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025, tendo como objetivo desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A nova regulamentação prevê um regime de implementação gradual, com critérios específicos de tributação, reduções de alíquotas e regras de transição para determinados setores econômicos.
Produtos e atividades sujeitos ao Imposto Seletivo
A regulamentação alcança diferentes categorias de bens e atividades, incluindo:
– Veículos, aeronaves e embarcações;
– Produtos fumígenos, incluindo cigarros e outros produtos derivados do tabaco;
– Bebidas alcoólicas e bebidas açucaradas;
Bens minerais extraídos;
– Concursos de prognósticos, incluindo determinadas modalidades de apostas.
As alíquotas aplicáveis em 2027 serão determinadas conforme os critérios estabelecidos na Medida Provisória, considerando as alíquotas iniciais e os respectivos fatores de conversão.
Para veículos, a tributação também observará critérios de sustentabilidade, como eficiência energético-ambiental, reciclabilidade e características de produção.
A MP estabelece tratamentos diferenciados para determinados produtos e operações, destacando-se:
– Produtos fumígenos e bebidas alcoólicas: redução a zero das alíquotas específicas até 31 de dezembro de 2027, ressalvados os cigarros e as cigarrilhas, que permanecem sujeitos às regras específicas de tributação;
– Bens minerais extraídos: redução a zero das alíquotas do Imposto Seletivo durante o período transitório;
– Veículos sustentáveis: previsão de alíquota zero para determinadas categorias que atendam aos requisitos legais de sustentabilidade;
– Veículos destinados a pessoas com deficiência e taxistas: previsão de alíquota zero, observadas as condições legais;
– Concursos de prognósticos: estabelecimento de alíquota de 0,5%.
A regulamentação também estabelece regras específicas para pequenos produtores de bebidas alcoólicas e para determinadas operações com aeronaves e embarcações.
Nas importações de bens sujeitos ao Imposto Seletivo, a Medida Provisória prevê a aplicação de fatores de ajuste sobre as alíquotas, conforme a natureza dos produtos. Esses fatores serão aplicados cumulativamente aos fatores de conversão, podendo impactar a carga tributária das operações de importação.
A regulamentação também disciplina aspectos operacionais da apuração do Imposto Seletivo, incluindo:
– Possibilidade de apuração assistida pela Receita Federal, com efeitos sobre a constituição do crédito tributário;
– Previsão de recolhimento por meio do mecanismo de split payment, conforme a regulamentação aplicável;
– Possibilidade de abatimento do imposto em operações canceladas ou envolvendo devoluções;
– Compensação de débitos, observadas as condições legais.
A Medida Provisória nº 1.399/2026 entrou em vigor na data de sua publicação, com produção de efeitos prevista para 2 de fevereiro de 2027, permanecendo aplicável até o início dos efeitos da legislação que estabelecerá as alíquotas definitivas.
A regulamentação representa uma etapa relevante da implementação da Reforma Tributária, especialmente para empresas que industrializam, comercializam ou importam produtos sujeitos ao Imposto Seletivo.
As empresas que estão no alcance da MP deverão avaliar: (i) os impactos das novas alíquotas sobre os custos e a formação de preços; (ii) a classificação fiscal dos produtos e os respectivos tratamentos tributários; (iii) os efeitos sobre as operações de importação e as cadeias de fornecimento; e (iv) a necessidade de adequação dos sistemas fiscais, documentos eletrônicos e procedimentos de apuração.