REFORMA TRIBUTÁRIA
IBS e CBS: alterações no cronograma de documentos fiscais e da DeRE
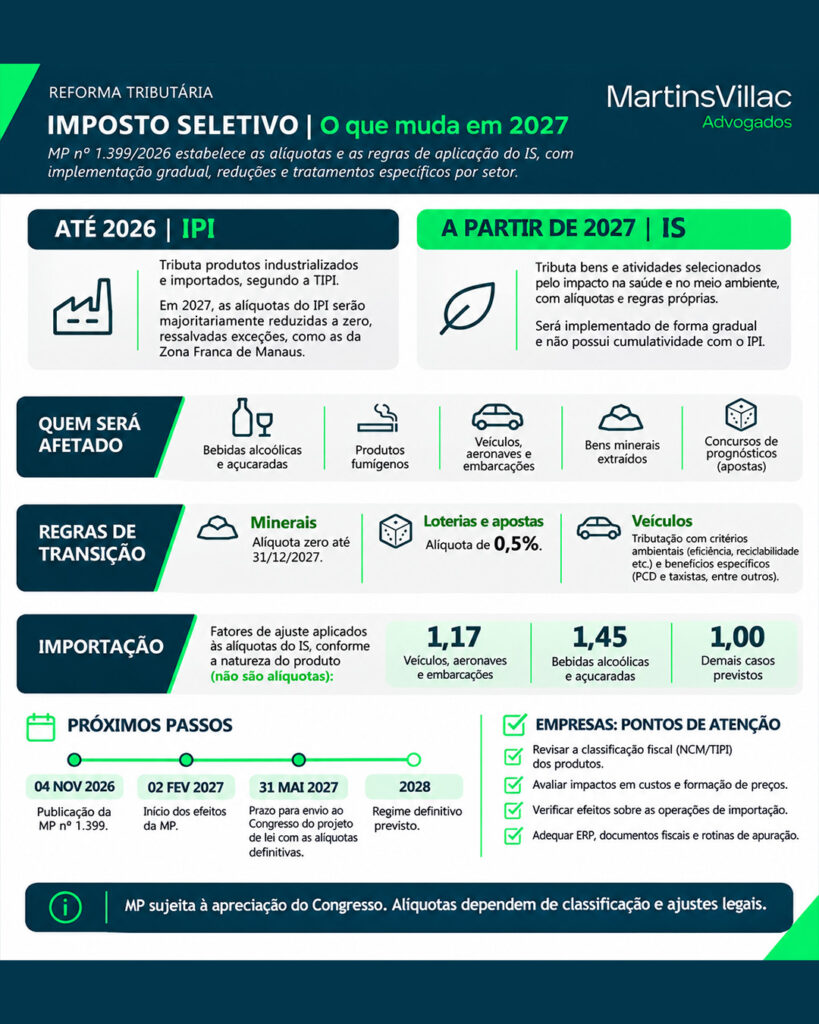
O Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13 de novembro de 2026, alterou o cronograma de obrigatoriedade de documentos fiscais eletrônicos e de eventos da DeRE. Confira os principais pontos nos infográficos do nosso carrossel no Linkedin.
Segurança jurídica e preparação das empresas – Ministério da Fazenda apresenta medidas para a transição da CBS e do IBS
Em material divulgado em coletiva de novembro de 2026, o Ministério da Fazenda apresentou medidas voltadas à segurança jurídica dos contribuintes, ao esclarecimento de dúvidas e à adaptação dos sistemas à Reforma Tributária do Consumo.
Segundo a apresentação, o programa de conformidade prevê proteção contra multas e punições para o contribuinte que agir de boa-fé, sem omitir informações e seguindo as melhores práticas contábeis, em situações de dúvida fundamentada envolvendo posterior interpretação ou regulamentação divergente.
A aplicação dessa proteção deve observar os atos normativos pertinentes e as condições estabelecidas. O anúncio não representa uma dispensa geral de penalidades.
O material apresentou uma transição para o modelo de crédito vinculado ao pagamento (CVP) e indicou o split payment como opcional em 2027.
Também foi anunciada medida legislativa para permitir o pagamento definitivo da CBS no segundo mês subsequente ao da competência. O desenho apresentado contempla recolhimento por estimativa no mês seguinte, sem exigência de CVP nessa etapa.
Quanto ao recolhimento pelo adquirente (RAD), foi indicada mudança de procedimento destinada a garantir o aproveitamento do crédito vinculado ao pagamento.
Regulamentação e sistemas
O cronograma divulgado na apresentação contemplava:
– Regulamento 2.0: publicação prevista para a semana da coletiva.
– Normas complementares RFB-CGIBS: edição até o início de dezembro de 2026.
– Leiaute das plataformas digitais: divulgação em novembro de 2026.
– Ambiente piloto: abertura a todos os contribuintes em novembro de 2026.
– Apuração assistida: divulgação do leiaute do módulo de ajuste em novembro e disponibilização do protótipo em meados de dezembro de 2026.
Essas datas correspondem às previsões informadas na coletiva.
15/12/2026 e 15/02/2027 – DeRE: início das exigências da segunda fase dos eventos mensais de instituições financeiras, conforme o grupo de eventos.
01/01/2027: exigências relacionadas à NFS-e para locações e arrendamentos, receitas condominiais, bens imateriais e demais fornecimentos indicados no material, além dos documentos fiscais de gás (NFGas) e água (NFAg).
01/03/2027: exigências relativas ao BP-e de transporte semiurbano, metropolitano e aéreo; à NFS-e de plataformas digitais, processamento de dados, softwares, conteúdo via internet e transporte coletivo municipal; aos documentos fiscais do Simples Nacional na alienação de mercadorias; e à NF-e ABI, referente à alienação de imóveis.
O enquadramento de cada operação, as datas e as exceções devem ser conferidos nos atos aplicáveis, inclusive no Ato Conjunto RFB/CGIBS nº 7/2026.
A apresentação indicou o LeoReforma, chatbot de inteligência artificial, e respostas preliminares da Receita Federal como instrumentos de esclarecimento de dúvidas. Também destacou parceria com CFC, Fenacon e Sebrae e treinamento de profissionais de contabilidade para ajustes na apuração assistida.
Para profissionais liberais, foram anunciadas atribuição de CNPJs em dezembro e utilização de aplicativo para emissão de nota fiscal. Quanto aos condomínios, o material destacou a emissão de documento fiscal para aqueles com mais de 20% de outras receitas, observadas as regras aplicáveis.
Recomenda-se revisar os sistemas de emissão e as rotinas fiscais, planejar testes e treinamentos, manter informações completas e documentar as dúvidas e os critérios adotados na apuração.
O material divulgado em coletiva não implica em novas obrigações. Seus efeitos dependem da edição de dos atos pertinentes com o objetivo de regulamentar todos esses pontos.
Receita Federal disponibiliza códigos de ferramentas para cálculo de tributos e geração de DANFSe
Foi publicada a Portaria COTEC nº 342/2026 que autoriza a divulgação dos códigos-fonte de três ferramentas desenvolvidas pela Receita Federal.
A medida permite consultar e reutilizar a programação dessas soluções, apoiando a integração de sistemas e a adaptação à Reforma Tributária do Consumo.
Dentre as ferramentas a ser disponibilizadas destacam-se:
1. Calculadora de Tributos – Regime Regular
Se propõe a realizar cálculos da CBS, do IBS e do Imposto Seletivo (IS), bem como permitirá consultar tabelas oficiais e gerar e validar informações de tributação utilizadas nos documentos fiscais eletrônicos.
2. Calculadora de Tributos – Simples Nacional
Se propõe a realizar cálculos da CBS e do IBS nas operações submetidas ao Simples Nacional.
As calculadoras poderão ser utilizadas por empresas de tecnologia, desenvolvedores e contribuintes em geral.
Segundo informado o normativo, a disponibilização não representa garantia de suporte técnico, manutenção ou atualização, nem aprovação automática de usos externos. Além disso, os códigos não têm efeito normativo ou vinculante: sua utilização deve observar a legislação e as regras aplicáveis a cada operação.
Em termos práticos, as ferramentas podem apoiar o desenvolvimento e a revisão de sistemas fiscais. A recomendação é que as equipes responsáveis avaliem a documentação, realizem testes e confiram a adequação dos resultados às operações da empresa.
NOVIDADES LEGISLATIVAS
PLP 299/2026 | Pacote fiscal prevê redução de benefícios e restrições às compensações tributárias
O Senado aprovou, em 12 de novembro de 2026, o texto-base do PLP nº 299/2026, de autoria do senador Jaques Wagner.
A proposta combina contenção de despesas públicas e medidas de arrecadação. Ainda não se trata de lei: há quatro destaques ainda pendentes de votação. Concluída a análise no Senado, o projeto seguirá para a Câmara dos Deputados.
A seguir, os principais pontos do PLP 299/2026.
Redução de benefícios tributários
O projeto amplia de 10% para 20% o parâmetro de redução dos benefícios federais abrangidos pela Lei Complementar nº 224/2025. A aplicação varia conforme a modalidade:
| Modalidade do benefício | Tratamento proposto |
| Isenção ou alíquota zero | Cobrança de 20% da alíquota padrão. |
| Alíquota reduzida | Aplicação de 80% da alíquota favorecida, acrescida de 20% da alíquota padrão. |
| Redução de base de cálculo | Preservação de 80% da redução prevista. |
| Crédito financeiro ou tributário incentivado, inclusive presumido ou fictício | Aproveitamento de 80% do valor original, com cancelamento da parcela não aproveitada. |
| Redução do tributo devido | Preservação de 80% da redução. |
| Regime favorecido opcional calculado sobre a receita bruta | Elevação de 20% do percentual aplicável. |
| Base de cálculo presumida | Acréscimo de 20% nos percentuais de presunção. |
O corte não corresponde a uma alíquota geral de 20% sobre as operações. Por exemplo, se a alíquota padrão fosse de 10%, uma operação antes sujeita à alíquota zero passaria, nessa sistemática, a uma alíquota de 2%.
A medida alcança os benefícios de tributos federais abrangidos pela legislação, como IRPJ, CSLL, PIS/Cofins, IPI, Imposto de Importação e contribuições previdenciárias, observadas as exceções.
Lucro presumido: ampliação da base tributável
A proposta eleva para 20% o acréscimo dos percentuais de presunção, respeitado o alcance da LC nº 224/2025, inclusive a regra relativa à parcela da receita bruta que exceder R$ 5 milhões anuais e os critérios de proporcionalidade.
Como exemplos, percentuais originais de 8% e 32% passariam a 9,6% e 38,4%, respectivamente, nas parcelas alcançadas.
A alteração recai sobre a base de cálculo presumida, podendo aumentar o IRPJ e a CSLL devidos. Não representa elevação direta de 20 pontos percentuais nas alíquotas desses tributos.
Compensações tributárias: possível impacto no caixa
O texto-base autoriza o Executivo, nas condições fiscais estabelecidas, a restringir a compensação de débitos federais com créditos de outros tributos administrados pela Receita Federal.
A restrição dependeria da adoção das medidas de contenção previstas no projeto. Os percentuais seriam definidos por ato do Executivo, podendo variar conforme o valor ou o tipo de crédito.
Esse dispositivo está entre os destaques pendentes de votação. A redação aprovada como texto-base retomou a referência a créditos de outros tributos, diferentemente da formulação mais ampla constante de versão anterior do relatório.
Para empresas com créditos acumulados, o possível efeito é maior necessidade de desembolso para quitar tributos, com reflexos no capital de giro.
A limitação de compensações não equivale ao cancelamento geral dos créditos acumulados, mas acende um alerta quanto à legalidade da medida e quanto ao planejamento financeiro das empresas.
Benefícios preservados e tratamento do Reidi
Permanecem as exclusões previstas na LC nº 224/2025, observadas suas condições, como as relativas ao Simples Nacional, à Zona Franca de Manaus e a determinados benefícios sociais.
O texto-base também preserva a CPRB e benefícios de tecnologia da informação, semicondutores e aquisição de veículos por pessoas com deficiência ou com transtorno do espectro autista.
O corte linear não inclui genericamente os regimes diferenciados do IBS e da CBS. Entretanto, o projeto contém restrição específica ao Reidi, no regime do art. 106 da LC nº 214/2025: o benefício ficaria limitado ao valor do Demonstrativo de Gastos Tributários da LOA de 2026, atualizado anualmente pelo IPCA. Um comitê instituído pelo Executivo definiria os projetos beneficiados dentro desse limite.
Outras medidas relevantes
O pacote também prevê:
– Limite de 2% ao ano para o crescimento real das despesas, a partir de 2027, nos exercícios em que forem acionadas as medidas fiscais previstas.
– Contingenciamento adicional para buscar o centro da meta fiscal, mesmo com resultado projetado dentro da faixa inferior de tolerância.
– Teto anual de R$ 1 bilhão, até 2030, para despesas de equalização de financiamentos no âmbito do Proex.
– Possibilidade de desconsiderar até R$ 10,5 bilhões de subvenção ao diesel na apuração da meta fiscal de 2026.
Para o corte de benefícios tributários, o projeto prevê que tais alterações poderão produzir efeitos nas seguintes datas:
– Primeiro dia do quarto mês subsequente à publicação, para os tributos sujeitos à anterioridade indicada no texto.
– 1º de janeiro de 2027, para os demais tributos.
Essas datas dependem da aprovação e publicação da lei, do texto final e das regras constitucionais aplicáveis. Não constituem, neste momento, um calendário definitivo de recolhimento.
Pontos de atenção para as empresas
Recomenda-se mapear os benefícios utilizados, simular os efeitos sobre IRPJ e CSLL, revisar a projeção de compensações e avaliar impactos nos preços, contratos e capital de giro.
A cláusula de preservação de benefícios já concedidos deve ser examinada em conjunto com cada incentivo e com a redação final, sem presumir proteção automática contra todas as alterações.
O principal impacto potencial é a combinação de menor aproveitamento de incentivos com maior necessidade de caixa para pagamento de tributos. A avaliação deve considerar o benefício utilizado, as exceções legais e as mudanças que ainda podem ocorrer na tramitação.
Igualmente, considerando a extinção do PIS e da Cofins a partir de 2027, caso aprovado o PLP 299/2026, empresas que geralmente optam pelo regime do Lucro Presumido devem revisar suas projeções e planejamentos internos.
Nova política de divulgação de informações públicas
Publicada em edição extra do Diário Oficial da União de 13 de novembro de 2026, a Portaria RFB nº 744/2026 estabelece a Política de Transparência Ativa da Receita Federal.
O objetivo é ampliar a divulgação de informações de interesse público, com mais clareza, organização e atualização, respeitando o sigilo fiscal e a proteção de dados pessoais.
A transparência ativa é a divulgação de informações por iniciativa da própria Receita Federal, sem que o cidadão precise apresentar um pedido de acesso.
A política busca facilitar o acompanhamento das ações, dos processos e dos resultados do órgão, além de reduzir solicitações recorrentes de informações.
As informações divulgadas deverão:
– Utilizar linguagem simples e formatos de fácil acesso e utilização;
– Ser confiáveis, atualizadas e padronizadas;
– Facilitar o uso e a reutilização dos dados públicos;
– Incluir, sempre que possível, séries históricas e glossários que ajudem a compreender os dados.
A norma também prevê o uso de ferramentas automatizadas para divulgação, com supervisão e validação pelas unidades responsáveis.
A ampliação da transparência deve respeitar as restrições legais. Permanecem protegidas as informações sujeitas a sigilo fiscal, bancário, comercial, industrial ou profissional, segredo de justiça e demais hipóteses legais.
Dados pessoais somente poderão ser divulgados quando houver autorização da legislação. Quando necessário, deverão ser utilizadas técnicas de agrupamento ou anonimização para reduzir o risco de identificação de pessoas e empresas.
A portaria cria a Comissão Executiva de Transparência Ativa, responsável por coordenar e acompanhar as ações. A política será avaliada continuamente, com possibilidade de utilização de indicadores, metas e planos de ação.
Em termos práticos, para cidadãos, empresas e profissionais, a medida busca facilitar o acesso a informações públicas da Receita Federal e melhorar sua compreensão.
A portaria está em vigor desde 13 de novembro de 2026.
JURISPRUDÊNCIA EM DESTAQUE
Em decisão com viés econômico em detrimento do caráter jurídico, TJSP suspende decisões favoráveis aos contribuintes e preserva, provisoriamente, a exigência defendida pelo Estado de SP
O presidente do Tribunal de Justiça de São Paulo, desembargador Francisco Eduardo Loureiro, determinou, no último dia 9 de novembro de 2026, a suspensão dos efeitos de dez decisões judiciais, entre sentenças e liminares, que autorizavam contribuintes a excluir o IBS e a CBS da base de cálculo do ICMS a partir de sua efetiva exigibilidade.
A decisão foi proferida no processo nº 2270251-20.2026.8.26.0000, a pedido da Fazenda paulista.
Na prática, para as empresas que tinham decisão favorável, fica suspensa a proteção judicial que permitia afastar os novos tributos da base do ICMS. Prevalece, enquanto eficaz a suspensão e nos limites de cada processo, a orientação fiscal paulista de inclusão do IBS e da CBS no valor da operação, com repercussão a partir de 2027.
A medida não estabelece uma regra nacional (ou seja, não atinge decisões no que tange à discussão da base de cálculo do ICMS de outros Estados) nem alcança automaticamente todas as empresas e decisões sobre o tema. A extensão a novos pronunciamentos depende de pedido específico do Estado e de apreciação pela Presidência do Tribunal.
O fundamento central foi o risco de grave lesão à economia pública e à ordem administrativa, associado à possibilidade de multiplicação de decisões semelhantes.
Segundo nota técnica da Fazenda paulista considerada no julgamento, a exclusão generalizada da CBS e do IBS da base do ICMS poderia representar perda arrecadatória estimada de R$ 10,2 bilhões em 2027, com repercussão de R$ 2,55 bilhões nos repasses aos municípios. Esses valores são projeções apresentadas pelo Estado.
Os contribuintes sustentam que o IBS e a CBS foram concebidos para incidência “por fora”, com destaque próprio, e que sua inclusão na base do ICMS depende de previsão legal expressa, em respeito à legalidade tributária.
A Fazenda paulista defende que a base do ICMS corresponde ao valor da operação, nos termos da Lei Kandir, e comportaria os novos tributos durante a coexistência dos sistemas.
O Tribunal identificou plausibilidade jurídica na posição fazendária, mencionando, entre outros fundamentos, o precedente do STJ sobre a inclusão de PIS e Cofins na base do ICMS. Ressalvou, porém, que esse precedente não examinou especificamente o IBS e a CBS.
Ao que tudo indica, em detrimento de uma análise essencialmente jurídica e mesmo calcada em precedentes, a preservação da arrecadação teve papel relevante na decisão. Val destacar, contudo, a suspensão de segurança é um instrumento legal destinado justamente a examinar riscos qualificados aos interesses públicos, incluindo a economia pública.
O Tribunal ressalvou, contudo, que a suspensão não reconhece definitivamente a legitimidade da inclusão do IBS e da CBS na base do ICMS e deve ser compreendida como uma decisão excepcional sobre a eficácia dos pronunciamentos judiciais.
Sob a perspectiva empresarial, o episódio evidencia que o risco fiscal do Estado pode comprometer a eficácia imediata de decisões favoráveis, mesmo enquanto os argumentos jurídicos dos contribuintes permanecem em discussão.
Ainda do lado das empresas, merece especial a revisão das projeções de ICMS, preços e fluxo de caixa para 2027, bem como avaliar eventuais ajustes necessários aos sistemas de apuração de emissão de documentos fiscais.
A exclusão permanece juridicamente controvertida. A julgar pela forma como STF definiu a questão nos temas envolvendo a exclusão do ICMS e do ISS das bases de cálculo do PIS e da Cofins, são sólidos os precedentes para que os contribuintes sustentem o afastamento da cobrança majorada do ICMS e, de forma reflexa, do ISS.
Tema 1.412: STJ afasta tributação de descontos e bonificações recebidos por varejistas
A 1ª Seção do Superior Tribunal de Justiça, decidiu, por unanimidade, que descontos e bonificações concedidos por fornecedores a varejistas, vinculados à compra e venda, não integram a base de cálculo do PIS e da Cofins devidos pelo adquirente.
O julgamento ocorreu sob o rito dos recursos repetitivos, no Tema 1.412, envolvendo os REsps 2.221.794/PR, 2.221.800/RS e 2.223.143/RS, sob relatoria do ministro Afrânio Vilela.
O entendimento é que essas vantagens comerciais representam redução do custo de aquisição das mercadorias, em vez de receita tributável do varejista.
A exclusão alcança descontos e bonificações condicionados a contrapartidas comerciais inerentes à formação do preço. Portanto, a existência de condições negociadas entre fornecedor e comprador não basta, isoladamente, para caracterizar receita sujeita às contribuições.
A decisão uniformiza a divergência entre as duas Turmas de Direito Público do STJ.
Segundo o relato do julgamento, práticas como exposição de produtos em gôndolas, campanhas promocionais e centralização logística podem integrar a composição do preço, sem configurar, por si, remuneração por serviços autônomos.
Na análise da posição do adquirente, o relator também afastou a utilização automática de critérios próprios da receita do fornecedor, como a classificação do desconto em condicional ou incondicional e seu destaque na nota fiscal.
A aplicação exige, contudo, identificar a natureza efetiva de cada ajuste. Contratos que envolvam serviços com objeto e remuneração próprios demandam exame específico.
O colegiado decidiu não modular os efeitos, por entender que houve uniformização da divergência existente, e não superação de orientação dominante.
Isso abre espaço para avaliar a recuperação de recolhimentos indevidos, observada a prescrição, em regra quinquenal, e a situação de cada contribuinte.
A recuperação não é automática. Devem ser conferidos o enquadramento das operações, os pagamentos, a documentação e o procedimento adequado.
Por se tratar de repetitivo, o precedente deverá ser observado pelos juízes e tribunais nos casos equivalentes.
Recomenda-se às empresas mapear as situações de descontos, bonificações e verbas comerciais recebidos de fornecedores, bem como revisar contratos, notas fiscais, demonstrativos e registros contábeis.
O julgamento favorece o varejo, mas sua aplicação exige demonstrar que os valores representam efetiva redução do custo de aquisição. A denominação utilizada no contrato ou na contabilidade, isoladamente, não resolve o enquadramento.